本文
「年収の壁」について
住民税や所得税において、パート勤務などで一定の収入に満たない方は、課税されません。
こうした方の賃金が上がると、給与の総支給額が増加する一方で、一定の収入基準を超えた場合には税負担が発生し、給与の手取り額が減少する場合があります。その一定の収入基準が、いわゆる「年収の壁」と呼ばれています。
このような税金に関わる「壁」以外にも、社会保険料に関わるものや、主たる生計者の配偶者控除に関わるものなど、いくつもの「年収の壁」が存在します。
現在、これらの「壁」の範囲内で働いている方や、これからの働き方に悩んでいる方は、このページを参考にして「年収の壁」についての理解を深め、ご自身の働き方について、改めて見直すきっかけとしてください。
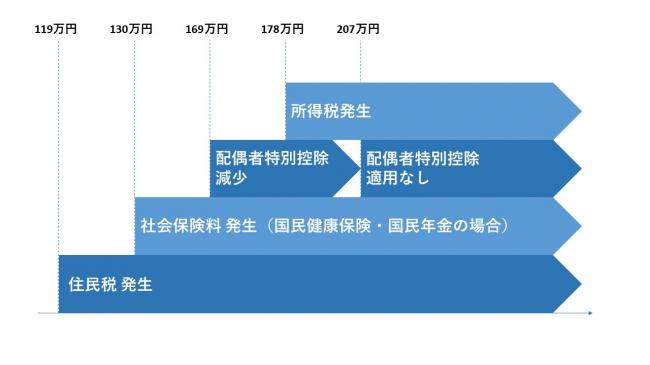
※令和8年度税制改正(令和8年12月1日施行)の内容を反映しています
■令和8年度税制改正による所得税の基礎控除の引上げ等について(国税庁)
https://www.nta.go.jp/users/gensen/2026kiso/index.htm
※106万円の壁(被用者保険加入の賃金要件)については、令和7年年金制度改正法により令和8年10月に撤廃されました。また現在、従業員50人超の企業を対象としている企業規模要件についても、段階的に撤廃されます。
■年金制度改正法が成立しました(厚生労働省)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00017.html
※以下の情報は、パートやアルバイト等の短時間勤務で、給与以外の収入のない方を想定し、令和8年11月現在の情報を基に作成しています。
119万円の壁
※令和8年度分所得に係る令和9年度分から適用
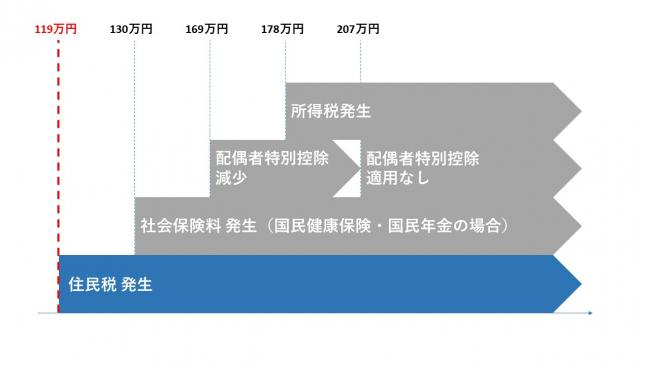
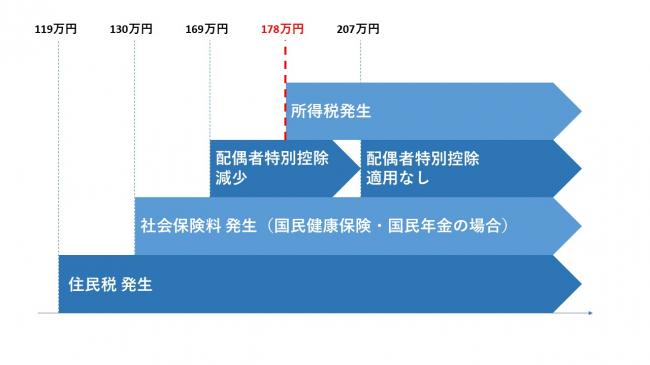
労働者本人に住民税が課税されます。
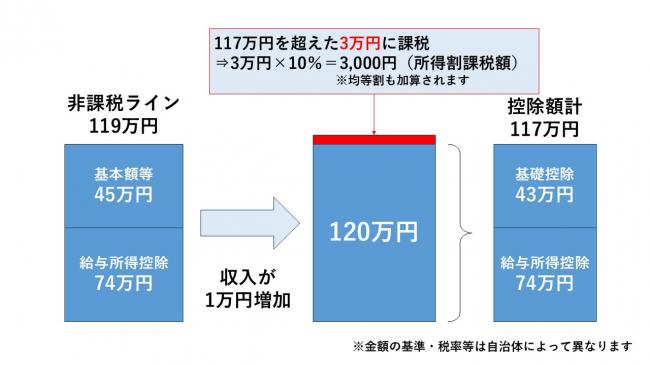
労働者本人の前年中の収入が一定額(名古屋市の場合は119万円)を超えると住民税が課税されます(通勤手当は原則含まず、残業手当・家族手当などは含まれます)。
住民税額は主に、所得にかかわらず一定の額を負担する均等割と、所得に応じて負担する所得割からなっています。金額の基準等は自治体によって異なりますので、必ずご自身がお住まいの自治体の基準をご確認ください。
■住民税額の計算方法(名古屋市の場合)
https://www.city.nagoya.jp/kurashi/zeikin/1037356/1011880/1011883/index.html
例)収入が119万円から120万円に増額した場合
130万円の壁
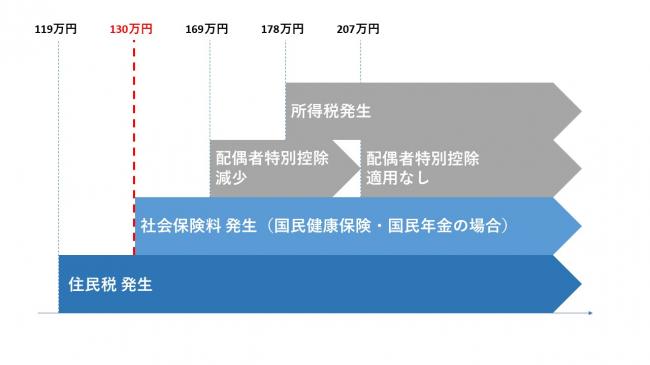
健康保険・厚生年金保険に加入していない労働者本人が国民健康保険・国民年金に加入します。
主たる生計者等の健康保険の被扶養者となっている方は、年間収入の見込み額が130万円を超える場合は、原則として扶養から外れ、自身で社会保険に加入する必要があります。勤務先で健康保険・厚生年金保険の加入要件を満たす場合は勤務先の社会保険に加入し、加入要件を満たさない場合は国民健康保険および国民年金(第1号被保険者)に加入して保険料を負担します。
既に勤務先の健康保険・厚生年金保険に加入している方は年収が130万円を超えても、引き続き勤務先の健康保険・厚生年金保険への加入となり、国民健康保険や国民年金に新たに加入することはありません。
※繁忙期に労働時間を延ばすなどにより、収入が一時的に上がったとしても、事業主がその旨を証明することで、引き続き扶養に入り続けることが可能な場合があります。
「130万円の壁」を超えることにより国民健康保険・国民年金に加入する主な例としては「週あたり20時間未満の時間で働く短時間労働者」「常時雇用する従業員が50人以下の事業所で働く短時間労働者」などが挙げられます。
国民健康保険料・国民年金保険料の負担が発生します。
国民健康保険の年間の保険料は、世帯ごとに計算し世帯主が納付します。医療分、支援金分、介護分、子ども分のそれぞれについて、被保険者数に応じて計算する均等割額、所得額に応じて計算する所得割額があり、すべてを合算した額が年間の保険料です。
国民年金保険料の金額は、1月あたり17,920円(令和8年度)です。
なお、健康保険料や厚生年金保険料と異なり、事業主の保険料負担はありませんので、保険料の全額が労働者本人の負担となります。
■国民健康保険料(名古屋市の場合)
https://www.city.nagoya.jp/kurashi/hoken/1011736/1011793/1011794/index.html
■国民年金保険料(日本年金機構)
https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
169万円・207万円の壁
※令和8・9年度分における収入が給与だけの場合の収入金額
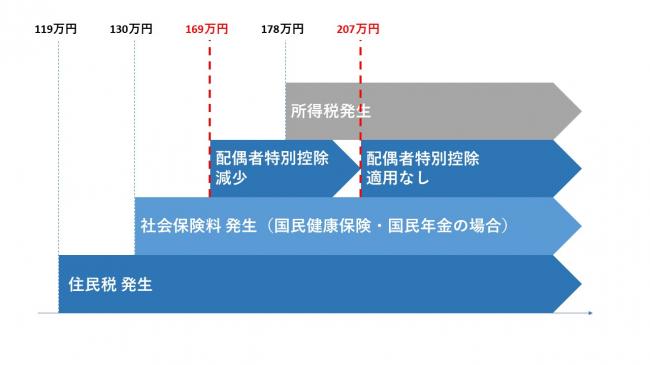
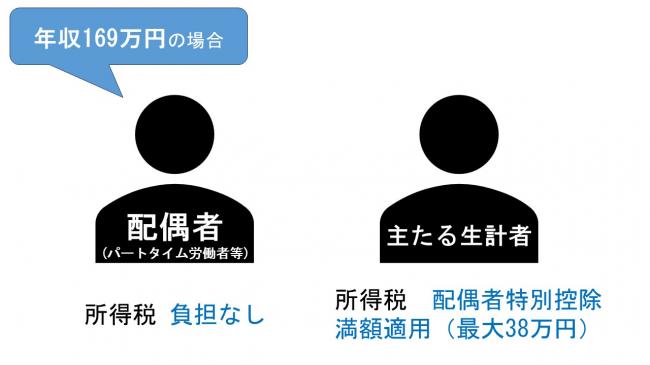
169万円:主たる生計者の所得税に配偶者特別控除が満額適用されなくなります。
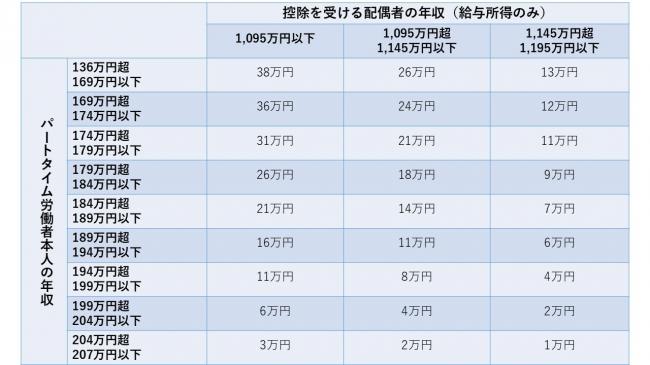
年間の収入金額が136万円を超えると、主たる生計者の所得税において配偶者控除(最大38万円)の適用が受けられませんが、配偶者特別控除として1万円から38万円までの所得控除が受けられます。
配偶者特別控除は、労働者本人の年収が169万円(通勤手当は原則含まず、残業手当・家族手当などは含まれます)を超えると満額適用がされなくなり、労働者本人の収入が上がるにつれて控除額は小さくなりますが、引き続き、配偶者特別控除が適用されます。
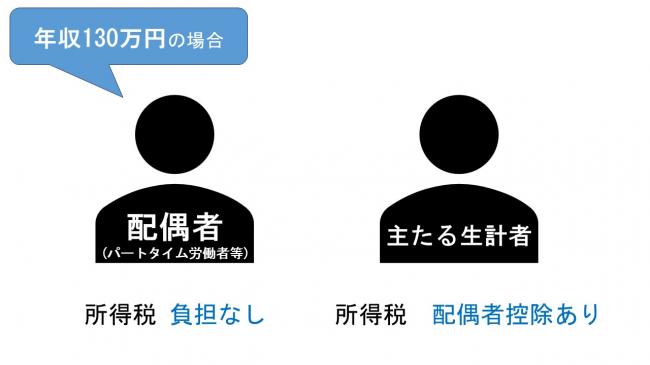
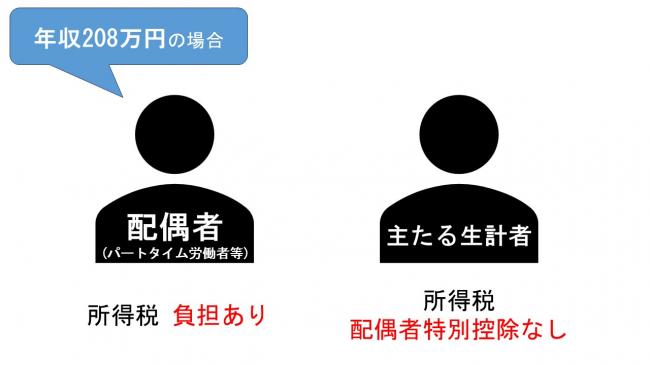
207万円:主たる生計者の所得税に配偶者特別控除が適用されなくなります。
労働者本人の年収が207万円(通勤手当は原則含まず、残業手当・家族手当などは含まれます)を超えると、主たる生計者の所得税において、配偶者特別控除の適用を受けることができなくなります。
配偶者特別控除の金額(令和8年12月1日に施行され、令和8年分から適用される金額です)
■配偶者控除(国税庁)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
■配偶者特別控除(国税庁)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm
178万円の壁
※令和8・9年度分における収入が給与だけの場合の収入金額
労働者本人に所得税が課税されます。
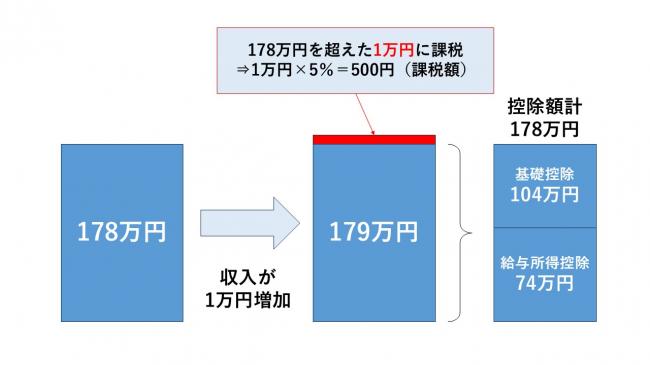
年間の収入金額が178万円を超えると所得税が発生します(通勤手当は原則含まず、残業手当・家族手当などは含まれます)。
所得税の税率は、所得が多くなるに従って段階的に高くなるしくみとなっており、所得額(収入金額から、基礎控除額と給与所得控除額の合計を差し引いた額)に税率をかけて算出した額が課税されます。
例)収入が178万円から179万円に増額した場合
■パート収入はいくらまで所得税がかからないか(国税庁)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1800.htm
あなたに合った働き方を考えるために
税金や社会保険などの制度について正しく理解した上で、キャリアアップや自分らしい働き方について考えることが大切です。ご自身やご家庭の状況に応じて、あなたに合った働き方を実現させるために、働く上での不安や悩みを相談したい方や「年収の壁」に関わる制度についてより詳しく知りたい方は、ぜひ以下のページも参考にしてください。
不安や悩みについて相談する
■ママ・ジョブ・あいち(愛知県)

出産・育児などで離職し、再び働きたいと考えている女性や、このまま働き続けられるかと不安や悩みを感じている女性を多様なメニューでサポートしています。
https://famifure.pref.aichi.jp/womens-support/
「年収の壁」についてより詳しく知る
■年収の壁への対応(厚生労働省)
https://www.mhlw.go.jp/stf/taiou_001_00002.html
■社会保険適用拡大特設サイト(厚生労働省)
https://www.mhlw.go.jp/tekiyoukakudai/index.html
■東京ライフ×キャリア特設サイト(東京都)
「年収の壁」をはじめ、働き方を考えるにあたって参考となる動画やコラムをご覧いただけます。
※リンク先に掲載されている事業等は、都内在住の方・都内勤務の方又は都内企業が対象です。
https://tokyo-life-career.metro.tokyo.lg.jp/
■「『年収の壁』を知る」特設サイト(東京都)
「年収の壁」について知るためのセミナーのアーカイブ動画をご覧いただけます。
※リンク先に掲載されている個別相談窓口等は、都内在住の方・都内勤務の方又は都内企業が対象です。
https://nenshunokabe.metro.tokyo.lg.jp/seminar/seminar-archive/
★東京都のWebサイトへのリンクは「東京都と愛知県との連携・協力に関する協定」に基づき掲載しています。
制度を理解した上で、ご自身の働き方を見直してみましょう。
